

신규 플랫폼·주주환원 확대 기대감에 '주가 탄력' 전망
[메가경제=주영래 기자] KT&G의 담배사업부가 내년에도 성장 흐름을 이어갈 것이란 전망이 나왔다. 증권업계에 따르면 IM증권은 KT&G의 2026년 연결기준 매출액과 영업이익이 각각 전년 대비 2.8%, 8% 증가할 것으로 내다봤다. 국내외 궐련과 비연소담배(NGP) 등 전 사업 부문에서 견조한 흐름이 지속될 것이란 분석이다.
국내에서는 일반 궐련과 NGP 모두에서 시장 지배력이 유지될 가능성이 높다는 평가다. 전체 궐련 수요가 다소 둔화하더라도 KT&G는 상대적으로 견조한 물량 흐름을 보이며 점유율을 확대할 것으로 전망된다.
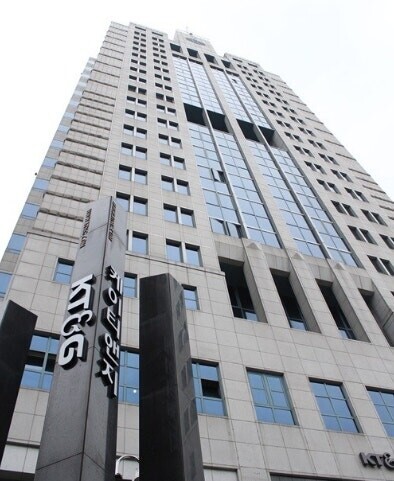 |
| ▲ KT&G |
NGP 역시 침투율 확대와 상위 제품군 중심의 지배력 강화가 긍정적으로 작용할 것으로 예상된다. 릴(lil) 브랜드의 프리미엄 라인업 확대와 기술력 개선이 소비자 충성도를 높이는 주요 요인으로 꼽힌다.
해외에서도 성장세는 이어질 것으로 관측된다. 수출 및 해외 법인의 궐련은 높은 기저효과에도 불구하고 대부분 지역에서 물량 증가와 가격 인상 효과가 반영될 것으로 보인다. 중동, 중앙아시아, 동남아시아 등 주요 시장에서 현지화 전략과 프리미엄 제품 라인업 강화가 시장 확대의 핵심 동력이 되고 있다.
글로벌 NGP는 올해 상반기까지 이어졌던 디바이스 공급 차질이 해소된 만큼 기저효과가 기대된다. 특히 러시아 시장 신제품 출시 등으로 매출 기여가 확대될 전망이다. 러시아는 KT&G의 주요 NGP 시장 중 하나로, 현지 소비자 선호도에 맞춘 제품 개발과 적극적인 마케팅이 시장 점유율 상승으로 이어지고 있다.
업계에서는 2026년 이후 예정된 신규 플랫폼 출시도 글로벌 점유율 확대를 견인할 요인으로 주목하고 있다. KT&G는 차세대 가열담배 기술 개발에 지속적으로 투자해왔으며, 새로운 플랫폼은 기존 제품 대비 향미 개선과 사용 편의성 강화에 초점을 맞춘 것으로 알려졌다.
원재료 가격 부담 완화도 마진 개선에 긍정적으로 작용할 전망이다. 글로벌 공급망 안정화와 함께 원재료 조달 다변화 전략이 효과를 발휘하면서 담뱃잎 등 원재료 가격 부담이 점차 줄어들고 있다는 분석이다.
비핵심 사업 부문의 비중 축소와 주주환원 정책 강화 기조도 지속될 것으로 보인다. KT&G는 담배사업을 중심으로 한 포트폴리오 재편을 통해 자원 배분의 효율성을 높이고 있다.
한편 건강기능식품 부문은 소비 경기 둔화와 해외 효율화 영향으로 매출 감소가 불가피하지만, 전년 대비 수익 방어는 유효한 것으로 평가된다. 비용 구조 개선과 고마진 제품 비중 확대를 통해 수익성을 유지한다는 계획이다. 국내에서는 프리미엄 제품군 강화를, 해외에서는 수익성 중심의 선별적 사업 운영을 지속할 방침이다.
IM증권은 투자의견 ‘매수(BUY)’와 목표주가 17만 5,000원을 유지했다.
이윤기 IM증권 연구원은 “담배 부문 성장에 기반한 실적 개선 흐름이 구조적 체력 강화로 이어지고 있다”며 “건기식·부동산 부문 수익성 회복 가능성과 강화된 주주환원 정책을 고려할 때 소비재 업종 내 차별적인 투자 매력이 부각될 것”이라고 말했다.
증권업계에서는 KT&G의 안정적인 현금흐름을 바탕으로 배당 확대와 자사주 매입 등 다양한 방식의 주주가치 제고 방안이 추진될 것으로 보고 있다. 담배사업의 안정적 성장 기반, 글로벌 시장 확대 모멘텀, 주주친화적 경영 정책이 어우러지면서 주가에 긍정적인 탄력이 작용할 것이란 기대감이다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]