

"2026년 1차 치료 표준요법 자리매김...실적 성장세 가속"
[메가경제=주영래 기자] SK증권이 유한양행에 대해 목표주가를 기존 14만원에서 16만원으로 14.3% 상향 조정하며 투자의견 '매수'를 유지했다. 레이저티닙의 미국 시장 진출 본격화와 아미반타맙 피하주사(SC) 제형의 미국 식품의약국(FDA) 승인 등 신약 파이프라인의 성장성을 높게 평가한 결과다.
23일 증권업계에 따르면 SK증권은 유한양행의 글로벌 신약 사업이 본격적인 수익 창출 단계에 진입했다고 판단하고 있다. 특히 레이저티닙과 아미반타맙 병용요법이 비소세포폐암(NSCLC) 치료제 시장에서 게임 체인저가 될 것으로 기대하고 있다.
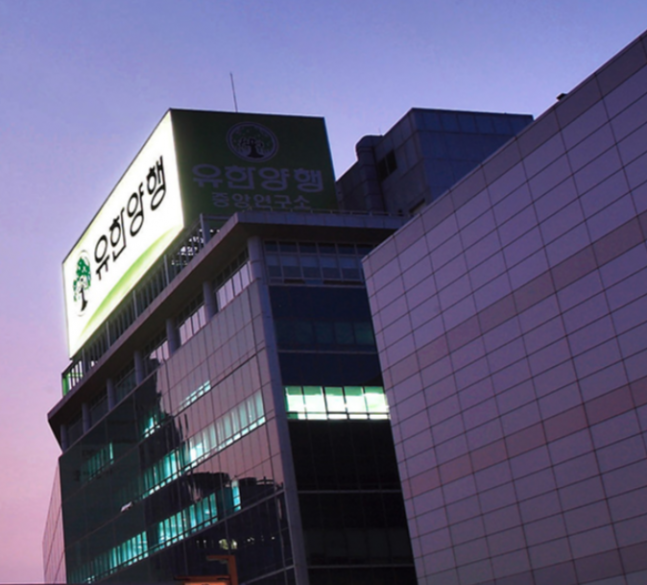 |
| ▲ 유한양행. |
SK증권은 레이저티닙과 아미반타맙 병용요법이 2026년부터 미국 시장에서 1차 치료제 표준요법으로 자리매김할 것으로 내다봤다. 해당 병용요법은 임상적 우월성을 인정받아 이미 미국 국립종합암네트워크(NCCN) 가이드라인에 등재된 상태다.
NCCN 가이드라인 등재는 미국 종양학계에서 치료법의 임상적 가치를 공식적으로 인정받았다는 의미다. 전문가 집단의 합의를 거쳐 권고 사항에 포함된 만큼, 향후 보험 급여 확대와 처방 증가로 이어질 가능성이 크다는 분석이다.
애널리스트들은 레이저티닙이 기존 표적항암제 대비 효능과 안전성 측면에서 우위를 점하고 있다는 점을 강조했다. EGFR 변이 양성 비소세포폐암 환자를 대상으로 한 임상 3상에서 무진행 생존기간(PFS) 개선 효과를 입증한 바 있다.
특히 아미반타맙 SC 제형의 FDA 승인이 매출 확대의 결정적 촉매제가 될 것으로 분석했다. 기존 정맥주사(IV) 방식은 투약에 5시간 이상이 소요되고 주입 관련 부작용 발생률이 높아 환자와 의료진 모두에게 부담이 컸다.
반면 SC 제형은 투약 시간을 5분 내외로 대폭 단축했고, 주입 관련 부작용도 크게 감소했다. 의료진 입장에서는 외래 진료 효율성이 높아지고, 환자는 통원 치료 부담이 줄어드는 효과가 있다. 이는 미국 내 처방 확대로 직결될 것으로 전망된다.
제약업계 관계자는 "항암제 시장에서 환자 편의성과 안전성 개선은 처방 선택의 핵심 요소"라며 "SC 제형 승인으로 시장 점유율 확대에 가속도가 붙을 것"이라고 내다봤다.
실적 전망도 밝다. SK증권은 유한양행의 올해 매출액을 2조2300억원, 영업이익을 1390억원으로 추정했다. 전년 대비 각각 8.5%, 12.3% 증가한 수치다.
내년 이후에는 성장세가 더욱 가팔라질 것으로 예상된다. 얀센과의 기술수출 계약에 따른 마일스톤 수익과 미국 시장에서의 직접 매출이 본격 반영되면서 실적 개선 폭이 확대될 전망이다. 특히 2026년 이후에는 레이저티닙의 1차 치료제 적응증 확대에 따른 로열티 수익이 급증할 것으로 보인다.
증권가에서는 유한양행의 2027년 영업이익이 2000억원을 돌파할 것으로 전망하고 있다. 신약 매출 본격화에 따른 수익성 개선이 지속될 것이라는 분석이다.
주가 측면에서도 저평가 국면이라는 평가가 나온다. SK증권 관계자는 "현재 주가는 신약 가치가 충분히 반영되지 않은 수준"이라며 "글로벌 제약사들의 유사 파이프라인 가치 평가와 비교할 때 최소 20~30% 이상 저평가돼 있다"고 지적했다.
그러면서 "레이저티닙의 미국 매출 본격화와 추가 적응증 확대 가능성을 감안하면 지금이 매수 적기"라고 강조했다.
특히 "유한양행은 글로벌 신약 매출이 본격화되는 구간에 진입했다"며 "레이저티닙 외에도 다양한 파이프라인이 임상 후기 단계에 있어 중장기 성장 스토리가 여전히 유효하다"고 평가했다.
한편 유한양행 주가는 최근 글로벌 제약사들의 신약 파이프라인 진전 소식과 함께 동반 상승세를 보이고 있다. 시장에서는 향후 추가 호재 발표 시 주가 모멘텀이 더욱 강화될 것으로 기대하고 있다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]