

[메가경제=주영래 기자] JW중외제약은 이상지질혈증 치료제 ‘리바로(성분명 피타바스타틴)’의 국내 출시 20주년을 맞아, 지난 20년간 축적된 임상 데이터와 치료 성과를 정리한 기념 인포그래픽을 공개했다고 24일 밝혔다.
리바로는 2005년 국내 최초 오리지널 피타바스타틴 계열 스타틴으로 출시된 이후 저밀도지단백 콜레스테롤(LDL-C) 강하 효과와 당뇨병 안전성을 기반으로 임상적 가치를 입증해 왔다. 이번 인포그래픽에는 주요 임상 연구 결과와 제품 라인업 확장, 시장 성장 흐름이 연대기적으로 담겼다.
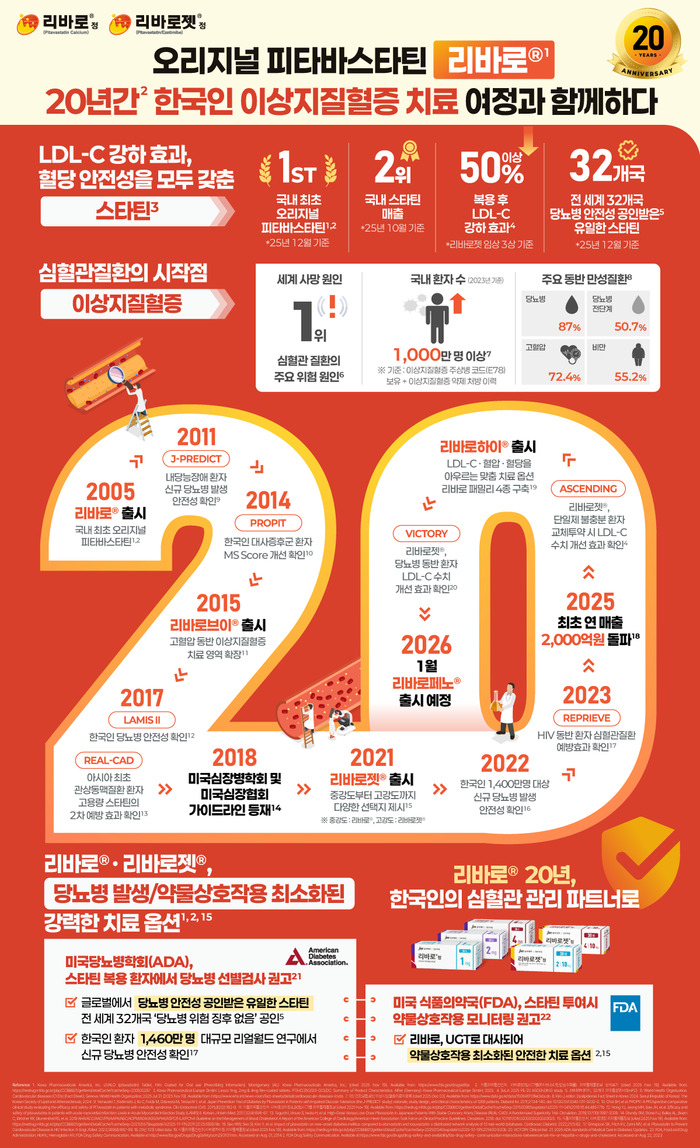 |
| ▲ 리바로 임상데이터 인포그래픽. |
국민건강보험공단에 따르면 국내 이상지질혈증 환자 수는 2023년 기준 1,000만 명을 넘어섰다. 치료가 적절히 이뤄지지 않을 경우 심혈관질환으로 이어질 위험이 높은 만큼 장기적이고 체계적인 관리가 요구된다. 특히 한국지질·동맥경화학회 자료에 따르면 당뇨병 환자의 약 87%, 당뇨병 전단계 환자의 약 50%가 이상지질혈증을 동반하는 것으로 나타나 LDL-C 조절과 혈당 안전성을 동시에 고려한 치료 전략의 중요성이 커지고 있다.
리바로는 이러한 임상 환경에서 LDL-C 강하 효과와 당대사 안전성을 동시에 입증해 왔다. 한국인 환자를 대상으로 진행한 복합제 ‘리바로젯(피타바스타틴·에제티미브)’ 3상 임상시험에서는 투여 8주차에 LDL-C를 50% 이상 감소시키는 효과를 확인했으며, 당뇨병 전단계 환자군에서는 최대 61% 감소 효과를 보였다.
국내 실제 진료 데이터를 기반으로 한 ‘VICTORY 연구’에서도 당뇨병을 동반한 이상지질혈증 신규 환자에게 리바로젯을 투여한 결과 LDL-C가 약 60% 감소한 것으로 나타나, 실제 임상 현장에서의 효능도 재확인됐다.
당뇨병 안전성 역시 리바로의 차별화 요소로 꼽힌다. 리바로는 전 세계 32개국 의약품설명서(SmPC)에 ‘당뇨병 위험 증가 징후 없음’이 공식 등재돼 있으며, 한국인 약 1,460만 명을 대상으로 한 대규모 리얼월드 연구에서도 신규 당뇨병 발생 위험 증가가 관찰되지 않았다.
다제 복용 환자에서 중요한 약물 상호작용 측면에서도 경쟁력을 갖췄다는 평가다. 리바로는 글루쿠로노실트랜스퍼라제(UGT) 경로를 통해 대사되는 특성으로 다른 약물과의 상호작용 가능성이 상대적으로 낮은 것으로 알려져 있다. 고혈압과 당뇨병 등 만성질환을 동시에 관리해야 하는 환자가 많은 국내 치료 환경에서 강점으로 작용하고 있다.
JW중외제약은 리바로의 임상 가치를 확대하기 위해 다양한 연구를 지속해왔다. 내당능장애 환자에서 신규 당뇨병 발생 위험을 평가한 ‘J-PREDICT’, 한국인 대사증후군 환자를 대상으로 한 ‘PROPIT’, 급성심근경색 환자에서의 유효성과 당대사 안전성을 분석한 ‘LAMIS II’, 관상동맥질환 환자에서 고용량 스타틴의 2차 예방 효과를 입증한 ‘REAL-CAD’ 등이 대표적이다.
제품 포트폴리오도 환자 맞춤형 치료 수요에 맞춰 확장됐다. 리바로 단일제를 비롯해 LDL-C 추가 감소가 필요한 환자를 위한 리바로젯, 고혈압을 동반한 이상지질혈증 환자를 위한 2제 복합제 ‘리바로브이’, 3제 복합제 ‘리바로하이’까지 리바로 패밀리를 구축했다.
이 같은 근거 중심 전략을 바탕으로 리바로 패밀리는 2025년 3분기 누적 매출 1,413억원을 기록했다. JW중외제약은 2026년 1월 신규 제품 ‘리바로페노’ 출시를 통해 치료 옵션을 추가로 확대할 계획이다.
JW중외제약 관계자는 “리바로는 지난 20년간 한국인 환자를 중심으로 축적된 임상 데이터와 치료 경험을 바탕으로 신뢰를 구축해 왔다”며 “앞으로도 LDL-C 강하 효과와 당뇨병 및 약물 상호작용 안전성을 기반으로 환자 맞춤형 치료 옵션을 지속적으로 확대해 나갈 것”이라고 말했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]