

[메가경제=주영래 기자] 한화가 지난해 4분기 부진한 실적을 기록했음에도 불구하고 증권가는 목표주가를 상향 조정하며 기업가치 재평가 가능성에 주목하고 있다. 인적분할과 주주환원 강화 정책이 본격화되면서 NAV(순자산가치) 대비 과도한 할인율 축소 기대가 커지고 있다는 분석이다.
11일 SK증권에 따르면 한화의 2025년 4분기 연결 기준 매출액은 21조1,076억원으로 전년 동기 대비 17.1% 감소했고, 영업이익은 4,044억원으로 64.2% 급감했다. 영업이익률은 1.9%에 그쳤다.
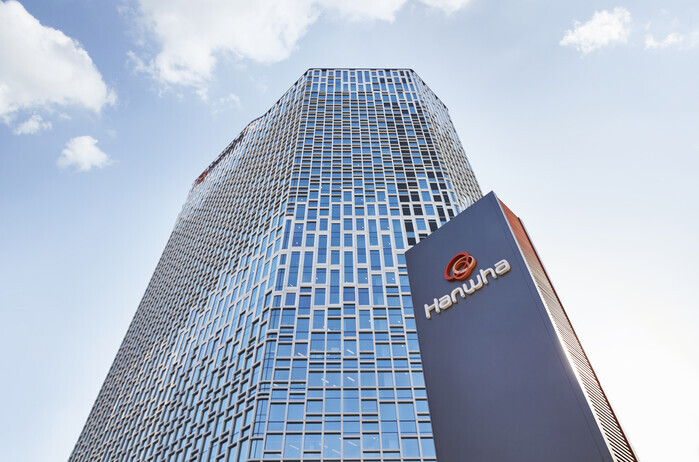 |
| ▲ 한화. |
실적 부진의 주요 원인은 자체사업인 건설부문이다. 대형 프로젝트 준공에 따른 매출 감소(-39.3%)와 추정원가 상승에 따른 비용 증가로 4분기 영업적자 456억원을 기록했다. 글로벌 부문 역시 석유화학 업황 부진과 건설 경기 둔화 영향으로 적자 전환했다.
다만 증권가는 실적보다 구조적 변화에 주목하고 있다. 한화는 지난 1월 방산·조선·해양·에너지·금융 및 건설·글로벌 부문을 존속법인으로 두고, 시큐리티장비·반도체장비·F&B·유통 등을 신설법인으로 분리하는 인적분할 계획을 발표했다. 분할은 오는 7월을 목표로 진행된다.
동시에 2026년부터 주당 최소 1,000원 배당을 실시하고, 보유 자사주 5.9%를 오는 3월 소각하는 등 주주환원 정책도 내놨다. 발표 이후 주가는 약 11.8% 상승했으며, NAV 대비 할인율도 4.6%포인트 축소됐다.
현재 한화의 NAV 대비 할인율은 63.8% 수준이다. SK증권은 목표 NAV 할인율을 55%로 적용해 목표주가를 기존 12만5,000원에서 14만원으로 상향 조정했다. 현 주가(11만4,500원 기준) 대비 상승여력은 20% 이상으로 제시됐다.
2026년 연간 매출은 80조1,380억원, 영업이익은 4조7,410억원으로 각각 전년 대비 7.2%, 14.1% 증가할 것으로 전망된다. 여수질산 공장 온기 반영과 이라크 BNCP 프로젝트 재개 가능성도 중장기 개선 요인으로 꼽힌다.
증권업계 관계자는 “단기 실적 부진에도 불구하고 인적분할을 통한 사업구조 재편과 적극적인 주주환원 정책이 할인율 축소를 이끌 것”이라며 “분할 이전까지 합산 시가총액 상승 기대감이 유효하다”고 평가했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]