

중복상장 규제·상법 개정 추진에 지주사 할인 축소 기대
[메가경제=주영래 기자] LS가 전력 인프라 투자 확대에 따른 전선 계열사의 성장세와 지배구조 개선 기대감에 힘입어 기업가치 재평가 국면에 진입하고 있다는 분석이 나왔다. 증권가는 LS전선의 실적 성장과 지주사 할인 축소 가능성을 반영해 목표주가를 대폭 상향 조정했다.
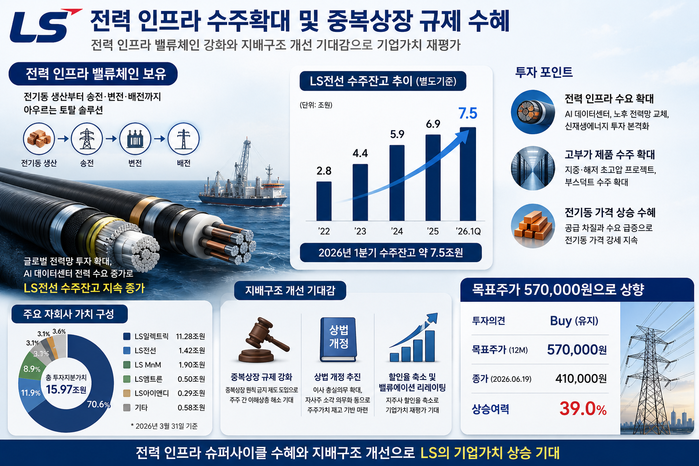
iM증권은 최근 보고서를 통해 LS에 대한 투자의견 ‘매수(Buy)’를 유지하고 목표주가를 기존 25만원에서 57만원으로 상향했다. LS의 순자산가치(NAV)는 약 15조9000억원, 주당 NAV는 57만4305원으로 산정했다.
 |
| ▲ LS, 전선 호황·지배구조 개편 수혜 기대. |
LS 투자 포인트의 핵심은 전선 사업이다. LS전선은 글로벌 전력망 투자 확대와 해저케이블 수요 증가에 힘입어 수주잔고가 꾸준히 증가하고 있다. 올해 1분기 기준 수주잔고는 약 8조원 수준에 근접한 것으로 분석됐다.
특히 미국과 유럽을 중심으로 전력망 교체 및 AI 데이터센터 전력 수요 확대가 이어지면서 초고압 케이블과 해저케이블 시장 성장세가 지속될 것으로 전망된다. LS전선이 그룹 가치의 핵심 성장축으로 자리매김하고 있다는 평가다.
계열사 가치도 재조명되고 있다. LS일렉트릭의 지분가치는 약 11조3000억원으로 전체 자회사 가치 가운데 가장 큰 비중을 차지하고 있으며, LSMnM과 LS전선, LS엠트론 등 주요 사업 부문도 실적 개선 흐름을 이어가고 있다.
지배구조 개선 이슈도 투자 매력을 높이는 요인으로 꼽힌다. 한국거래소가 중복상장 심사 강화 방안을 추진하고 있는 데다, 정부의 상법 개정으로 주주 권익 보호가 강화되면서 지주회사 할인율 축소 가능성이 커지고 있다는 분석이다.
실적 전망도 밝다. iM증권은 LS의 2026년 연결 기준 매출액이 38조5000억원, 영업이익은 1조6400억원에 달할 것으로 예상했다. 이는 전년 대비 각각 20.7%, 55.7% 증가한 수준이다. 영업이익률 역시 4.3%로 개선될 것으로 전망했다.
증권업계 관계자는 “LS는 전력 인프라 투자 확대와 전기화(Electrification) 트렌드의 대표 수혜주”라며 “전선·전력기기 계열사의 성장성과 함께 지배구조 개선 기대감이 맞물리면서 기업가치 상승 여력이 확대되고 있다”고 평가했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]