

[메가경제=주영래 기자] 고유가·고환율 충격에도 대한항공이 1분기 견조한 실적을 이어갈 것으로 전망된다. 다만 항공유 비용 반영이 시차를 두고 나타나는 만큼, 2분기 이후 실적 변동성 확대 가능성이 제기된다.
상상인증권은 대한항공의 2026년 1분기 별도 기준 매출이 4조3412억원으로 전년 동기 대비 10% 증가하고, 영업이익은 3840억원으로 9% 늘어 시장 기대치에 부합할 것으로 내다봤다. 영업이익률(OPM)은 8.8% 수준이다.
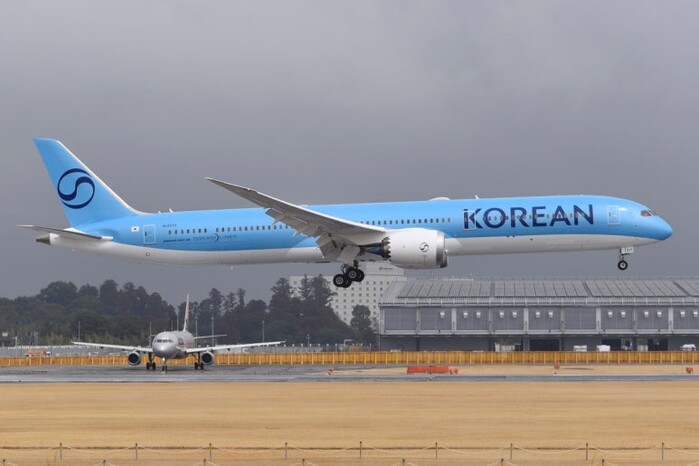 |
| ▲ 대한항공. |
최근 미·이란 갈등 격화로 항공유 가격이 배럴당 200달러 수준까지 급등하고 원·달러 환율도 1500원대에 진입하는 등 대외 변수는 급격히 악화된 상황이다. 이는 항공사 비용 구조에 직접적인 부담 요인으로 작용할 전망이다.
그럼에도 불구하고 여객 수요는 견조한 흐름을 유지하고 있는 것으로 분석된다. 중동 노선 차질에 따른 글로벌 항공 공급 재편으로 아시아 노선 수요가 반사이익을 얻었고, 일본·중국 등 단거리 노선 수요가 꾸준히 이어지고 있다. 장거리 노선 역시 설 연휴 효과 등으로 일부 회복세를 보였다. 이에 따라 국제선 매출은 2조4882억원으로 전년 대비 7% 증가할 것으로 예상된다.
화물 부문도 안정적인 흐름을 이어가고 있다. 상하이발 항공 화물 운임이 반등세를 보이는 가운데, 환율 상승 효과가 더해지며 1분기 화물 매출은 1조913억원으로 4% 증가할 것으로 추정된다.
다만 비용 상승 압력은 시차를 두고 본격 반영될 전망이다. 항공유 가격 상승분은 약 한 달가량의 래깅 효과 이후 손익에 반영되는 구조로, 2분기부터는 수익성 둔화 가능성이 거론된다. 특히 중동 지역 긴장이 장기화될 경우 비용 부담이 더욱 확대될 수 있다는 분석이다.
이에 따라 상상인증권은 대한항공의 목표주가를 기존 3만5000원에서 3만2000원으로 하향 조정했다. 다만 현재 주가 대비 상승여력이 30% 이상 남아 있는 점을 고려해 투자의견 ‘매수(BUY)’는 유지했다.
증권업계는 대한항공 주가가 이미 일정 부분 매크로 리스크를 반영한 상태로 평가하면서도, 향후 투자 판단의 핵심 변수로 유가와 환율 안정 여부를 지목하고 있다. 단기적으로는 실적 방어력이 확인되고 있지만, 중장기적으로는 대외 환경 변화에 따른 변동성 확대가 불가피하다는 진단이다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]