

[메가경제=주영래 기자] 에스티팜이 지난해 4분기 시장 기대치에 부합하는 실적을 기록하며 수익성 개선 흐름을 이어갔다. 증권가는 올리고핵산 치료제 원료의약품(API) 매출 확대와 CDMO(위탁개발생산) 사업 성장성을 반영해 목표주가를 상향 조정했다.
11일 IBK투자증권에 따르면 에스티팜의 2025년 4분기 연결 기준 매출액은 1,290억원으로 전년 동기 대비 11.4% 증가했다. 같은 기간 영업이익은 264억원으로 15.9% 늘었다. 영업이익률은 20.5%로 전년 동기 대비 0.8%포인트 개선됐다.
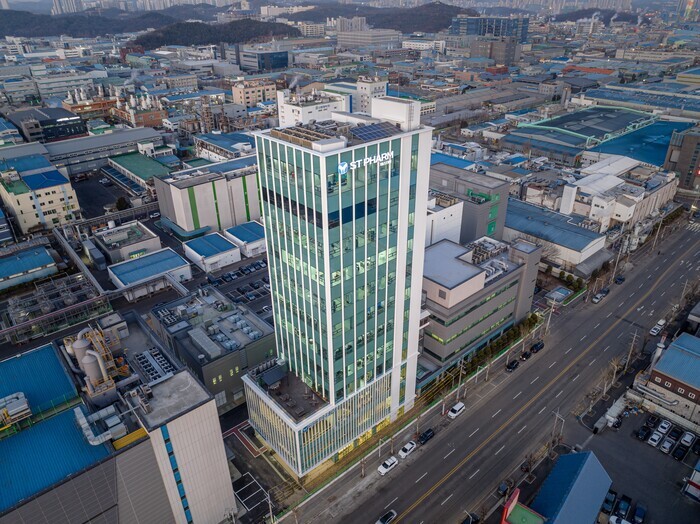 |
| ▲ 에스티팜이 견조한 실적을 기록했다. |
전체 매출의 68%를 차지하는 올리고핵산 치료제 API 매출은 6.9% 증가했고, 저분자화합물 API 매출은 184억원으로 69.1% 급증하며 외형 성장을 견인했다. 매출 확대에 따른 영업 레버리지 효과와 고마진 제품 비중 확대에 힘입어 매출원가율은 65.9%에서 62.9%로 하락했다. 같은 기간 판관비가 28.7% 증가했지만 수익성 개선 흐름을 유지했다.
IBK투자증권은 2026년 연결 매출액을 4,014억원(전년 대비 21.1% 증가), 영업이익을 724억원(31.6% 증가)으로 전망했다. 영업이익률은 18% 수준까지 상승할 것으로 내다봤다.
올리고핵산 API 매출은 2,835억원으로 19.3% 증가할 것으로 추정했다. 제론의 혈액암 치료제 ‘라이텔로’ 매출 성장과 아이오니스의 ‘올레자르센’ 적응증 확대에 따른 원료 공급 증가가 실적을 견인할 것이란 분석이다. 저분자 합성 API 역시 지난해 12월과 올해 2월 총 472억원 규모의 공급 계약을 체결하며 성장 기반을 확보했다.
상업화 품목 다변화로 분기별 실적 계절성도 완화될 것으로 예상했다. 매출 성장에 따른 영업 레버리지 효과도 지속될 전망이다.
이에 따라 IBK투자증권은 에스티팜에 대한 투자의견 ‘매수’를 유지하고 목표주가를 기존 13만원에서 18만원으로 상향 조정했다. 2026년 예상 EBITDA에 목표 EV/EBITDA 35배를 적용해 산출했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]