

[메가경제=주영래 기자] HD현대중공업이 미국 최대 함정 제조업체인 헌팅턴잉걸스인더스트리즈(HII)와의 협력을 발판 삼아 미국 방산시장 공략에 나선다. SK증권은 14일 HD현대중공업에 대해 투자의견 '매수'를 유지하고 목표주가를 기존 77만원에서 86만원으로 11.7% 상향했다.
한승한 SK증권 연구원은 "미 해군 준비태세보장법(Ensuring Naval Readiness Act) 승인 시 헌팅턴잉걸스와의 협력을 기반으로 미 해군 차세대군수지원함(TAOL) 및 차기 호위함(FF(X)) 사업에서 선체 블록 하도급 수주를 충분히 기대할 수 있다"고 밝혔다.
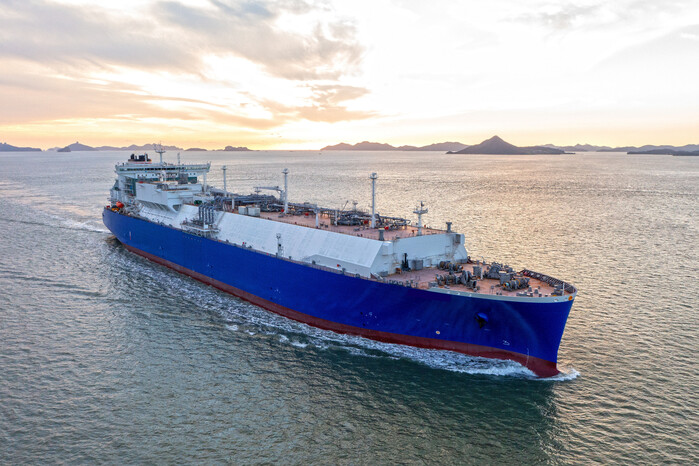 |
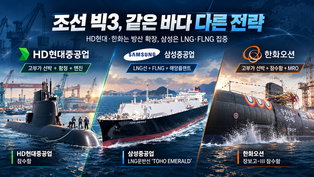
| ▲HD중공업. |
헌팅턴잉걸스는 미국 최대 함정 건조업체로 항공모함과 핵잠수함, 구축함 등을 생산하는 미 해군의 핵심 파트너다. HD현대중공업은 이번 협력을 통해 선체 블록 생산을 맡아 미국 방산시장에 진출할 수 있는 발판을 마련한 것으로 평가된다.
한 조선업계 관계자는 "미국이 조선 역량 부족으로 고민하는 상황에서 HD현대중공업의 기술력과 생산능력이 해법이 될 수 있다"며 "법안 통과 시 본격적인 수주로 이어질 가능성이 높다"고 말했다.
HD현대중공업의 4분기 연결 기준 매출액은 전년 동기 대비 28.2% 증가한 5조1339억원, 영업이익은 153.6% 급증한 7156억원을 기록할 것으로 전망된다.
일각에서는 시장 예상치(7623억원)를 하회한다는 우려가 나오지만, 이는 HD현대미포의 1개월(12월)분만 실적에 반영되는 효과를 고려하지 않은 일부 추정치 때문이라는 게 증권가의 설명이다.
한 연구원은 "HD현대미포와의 합병 이후 미포 야드 건조 물량의 선가 상승효과로 HD현대중공업의 제품 믹스 훼손이 발생하지 않았다"며 "기존 대형 야드도 고선가 건조 비중 확대에 따른 실적 개선세가 지속되고 있다"고 설명했다.
HD현대중공업은 2026년 사업 부문별 수주목표를 조선(상선·함정) 144.9억달러, 해양 33.6억달러, 엔진 26.8억달러로 제시했다. 중소형 엔진 생산을 HD현대마린엔진에 이전한 점을 감안하면 모든 사업 부문이 전년 대비 상향된 수치다.
이는 매년 보수적으로 목표치를 설정하는 HD현대중공업의 경향을 고려하면 상당히 공격적인 목표라는 평가다. 글로벌 컨테이너선 발주 감소 전망에도 불구하고 LNG운반선(LNGC)과 탱커, 그리고 글로벌 함정 수주를 이어갈 수 있다는 자신감을 보여줬다는 분석이다.
증권가에서는 HD현대중공업이 상선, 해양플랜트, 엔진, 방산 등 전 사업 부문에서 균형잡힌 성장을 이어갈 것으로 전망하고 있다.
한 연구원은 "미국을 제외한 글로벌 다수의 함정 프로젝트 수요가 확대되는 가운데 해당 사업 수주를 기반으로 동사가 제시했던 방산 매출 및 이익 성장을 충분히 달성 가능하다"고 평가했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]