

[메가경제=주영래 기자] iM증권이 대한항공에 대해 투자의견 '매수(Buy)'를 유지하면서 목표주가를 기존 3만원에서 3만4,000원으로 13% 상향 조정했다.
iM증권 배세호 연구원은 "자회사 실적 부진과 아시아나항공 통합 비용이 발생하고 있으나, 2026년 화물 업황 호조로 실적 안정성을 보여줄 것으로 예상된다"고 밝혔다. 이어 "단기적인 실적 개선세는 크지 않지만 방산 사업의 역량 확대, 아시아나항공 합병 시너지 등 주가 측면에서는 큰 폭의 업사이드가 기대된다"고 강조했다.
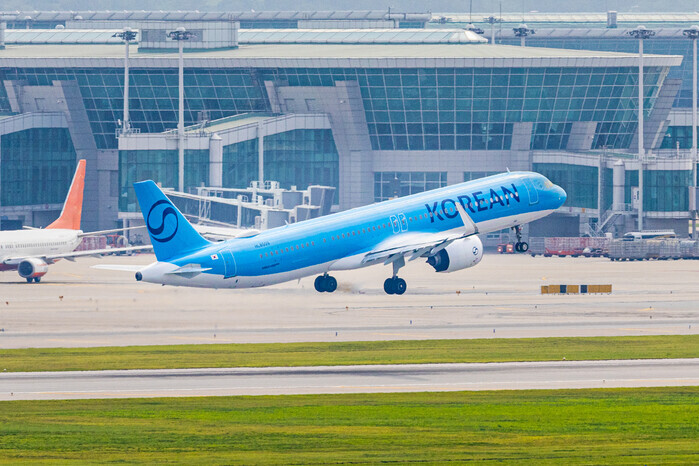 |
| ▲ 대한항공. |
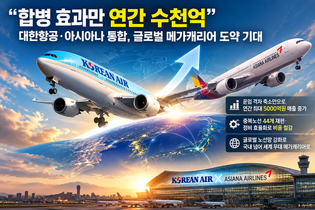
대한항공과 아시아나항공의 법적 합병은 오는 2026년 12월 예정돼 있다. iM증권은 양사 통합으로 인한 시너지 효과가 2025년 영업이익 대비 3,000억~4,000억원에 달할 것으로 추산했다.
시너지는 크게 세 가지 경로로 발생한다. 먼저 탑승률(Q) 측면에서 현재 양사가 중복 운항 중인 중국·동남아·미주 노선의 스케줄을 합리화하면 환승객이 늘어난다.
배 연구원은 "꾸준한 상용 수요와 운임이 높은 미주 노선의 운항 확대를 통해 매출과 수익성을 높일 것으로 예상된다"며 "주요 환승 노선의 탑승률이 1%p 개선되면 연결 기준 800억~1,200억원의 영업이익 증가 효과를 기대할 수 있다"고 설명했다.
운임(P) 측면의 기여도도 상당하다. 현재 아시아나항공의 평균 편도 운임은 미주 노선이 82만원, 유럽 노선이 68만원으로 대한항공 대비 각각 22%, 40% 낮은 수준이다.
배 연구원은 "기존 할인율 대비 10%p만 개선돼도 2025년 기준 아시아나항공에서만 약 1,500억원의 영업이익 증가 효과를 기대할 수 있다"고 분석했다.
비용(C) 면에서도 개선 여지가 크다. 아시아나항공의 CASK(좌석 킬로미터당 비용)/RASK(좌석 킬로미터당 수익) 비율은 75%로 대한항공(66%)보다 구조적으로 높다.
배 연구원은 "이는 구조적으로 아시아나항공의 비용 통제력이 상대적으로 낮다는 것"이라며 "CASK/RASK가 1%p 개선될 시 약 600억원의 영업이익 증가 효과가 있고, 중장기적으로 정비비·감가상각비에서도 비용 감소가 예상된다"고 말했다.
방산이 새 성장엔진…안두릴과 손잡는다
대한항공의 또 다른 주가 촉매는 항공우주·방산 부문이다. 배 연구원은 "2026년 무인기·드론 등 방산 부문의 매출 확대가 예상되며 안두릴 등 주요 방산 업체와의 협업도 기대할 수 있다"고 짚었다.
대한항공은 현재 중고도 정찰용 무인항공기(MUAV) 'KUS-FS'를 양산 중이며, 저피탐 무인편대기(LOWUS)·중형 타격 무인기(Loitering Munition)·소형 협동 무인기(KUS-FX) 등 차세대 무인기 라인업도 동시에 개발하고 있다. 무인기와 군용기 정비(MRO) 사업을 합산한 수주잔고는 약 2조원에 이르며, iM증권은 올해 항공우주사업 매출이 전년 대비 50% 증가한 1조2,000억원에 달할 것으로 전망했다.
시장의 시선은 특히 미국 방산 스타트업 안두릴(Anduril Industries)과의 협력 심화에 쏠려 있다. 기업가치 600억 달러를 목표로 자금 조달을 추진 중인 안두릴은 AI·로보틱스 기반 자율 방산 시스템 개발 회사로, 지난해 4월 대한항공 항공우주사업본부와 자율형 무인기 공동개발 협력을 체결했다.
배 연구원은 "대한항공의 무인기 사업 역량을 바탕으로 향후 안두릴 제품 기반 무인기 모델 공동 개발, 안두릴 라이선싱 제품 생산 등의 계약 체결을 기대할 수 있다"고 내다봤다.
iM증권은 2026년 연결 기준 대한항공의 매출액을 24조6,150억원(-2.4%), 영업이익을 1조2,260억원(+10.1%)으로 추정했다. 매출 감소는 아시아나항공 화물사업부 매각에 따른 기저효과가 주원인이며, 영업이익은 오히려 개선될 것으로 전망했다.
배 연구원은 "화물 실적은 2026년 매우 견조할 것으로 예상된다"며 "반도체 등 AI향 고부가가치 품목의 수출 증가로 운임은 높게 형성될 것"이라고 전망했다.
실제로 지난 1월 대한항공의 인천공항 화물 물동량은 전년 동월 대비 7.8% 증가했고, 같은 달 국내 반도체 수출 중량도 22% 급증했다. 상하이→LA 항공화물 운임(Drewry 기준)도 1월 기준 전년 대비 27% 오른 5.05달러/kg을 기록했다.
현재 대한항공 주가는 12개월 선행 PER(주가수익비율) 11.4배, PBR(주가순자산비율) 0.84배 수준이다. 델타항공(PER 9.7배)·싱가포르항공(22.8배)·케세이퍼시픽(9.6배) 등 글로벌 항공사들과 비교해도, 합병 시너지와 방산 성장이라는 독자적 모멘텀을 감안하면 저평가 구간이라는 분석이다.
배 연구원은 "2027년에는 아시아나항공과의 합병 시너지가 본격화될 것으로 예상된다"며 "현재 주가는 이 같은 중장기 가치를 충분히 반영하지 못하고 있어 주가 측면에서는 큰 폭의 업사이드를 기대한다"고 말했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]